四川在线达州观察 杨正波
近日,幸福人寿宣汉支公司办结一起颈内动脉瘤轻症理赔。当地居民徐女士获赔71260.91元,同时豁免后续十余年保费、保单保障持续有效,引发业内关注。
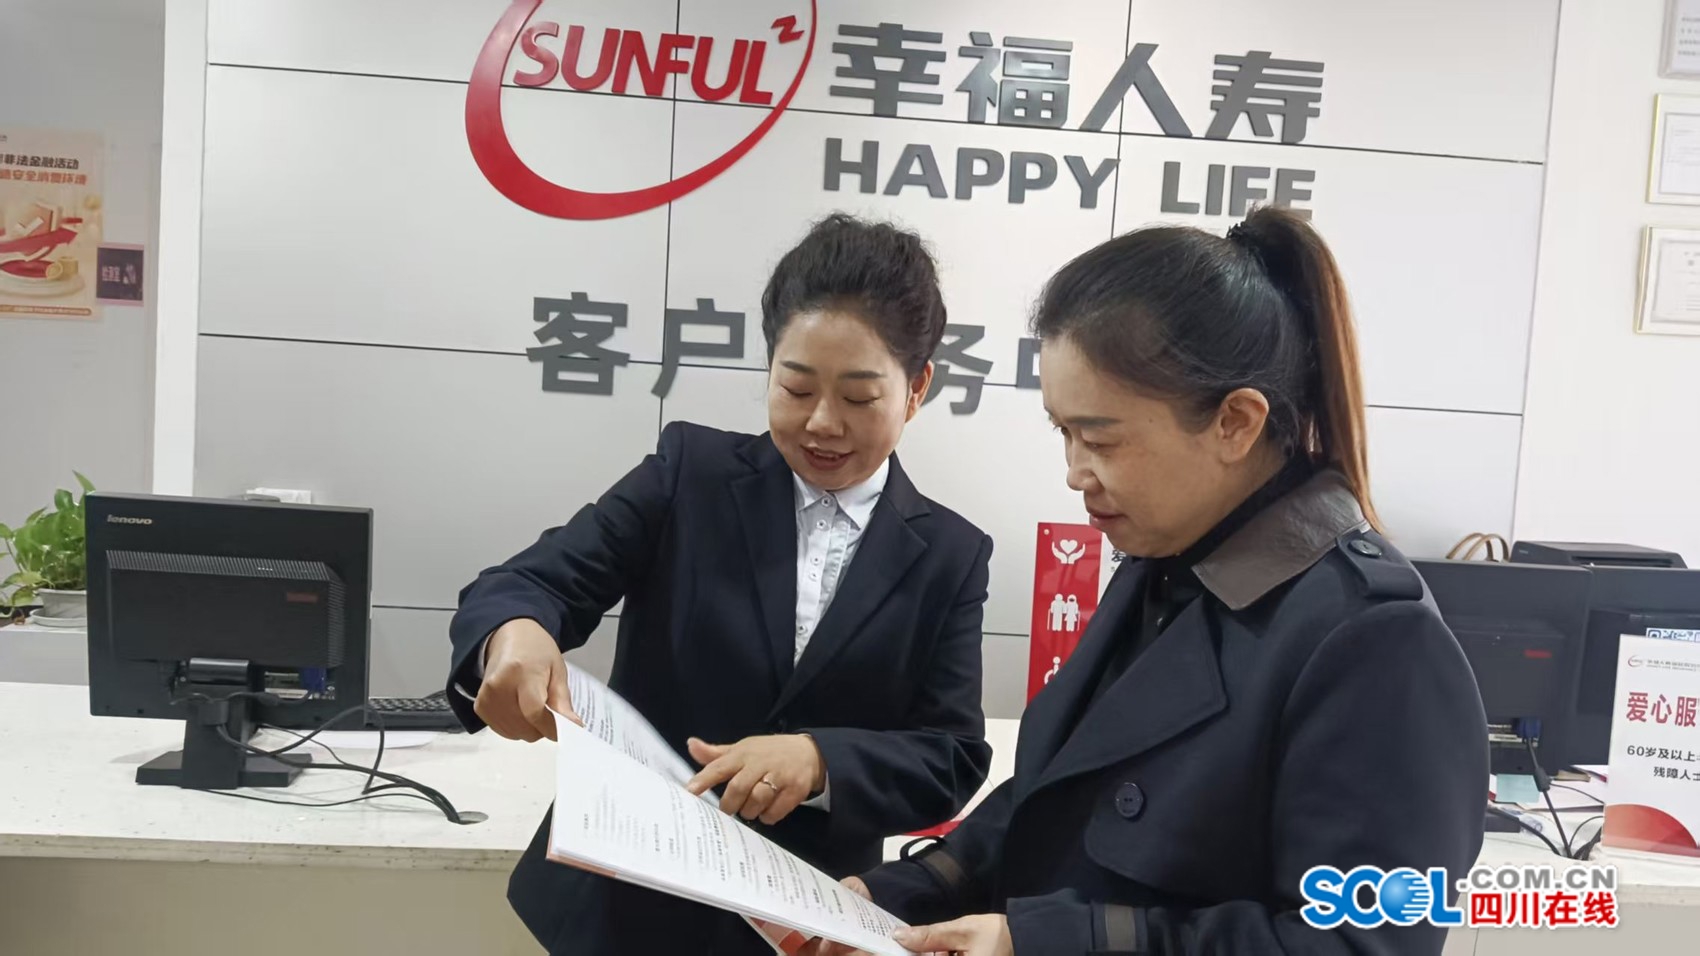
幸福人寿达州中支工作人员与投保人正在交流。
事实上,不少投保人选购重疾险时只看重重疾赔付,对轻症责任、保费豁免权益知之不多,一些早年投保群众误以为轻症理赔后保单就失效。对此,幸福人寿达州中心支公司总经理聂科,结合工作经验和案例,讲解投保策略。
聂科介绍,简单来说,保费豁免就是合同约定的特定情形发生后,投保人不用再交剩下的保费,但保单保障责任继续有效。常见分为投保人豁免、被保人豁免,宣汉县这个案例属于被保人轻症豁免。徐女士确诊条款范围内的颈内动脉瘤轻症,达到理赔标准,赔付轻症保险金后,后续剩余十多年保费直接免缴,重疾、医疗等原有保障不会中断。很多老百姓有误区,以为赔完一次轻症,保单就失效了;还有人以为所有重疾险都自带豁免。实际上,豁免不是标配,要看产品条款、附加责任,这也是大家最容易忽略的地方。
重疾险如何投保?聂科认为有以下几点建议:
第一,优先看懂保障责任清单,别只对比保额。挑选重疾险,不能单一看重疾赔多少,一定要同步看清:包含哪些轻症、中症病种,赔付条件是什么,是否附带轻症/中症豁免责任。像脑血管相关的颈内动脉瘤,很多产品要求实施指定手术才符合轻症赔付标准,单纯检查出动脉瘤、没有手术,是达不到理赔和豁免条件的,投保前一定要看清定义。
第二,如实健康告知,趁身体健康提前布局。这是理赔顺利的大前提。像动脉瘤这类脑血管疾病,一旦已经出现长期头昏头痛、体检提示血管异常,再去投保重疾、医疗险,核保会非常严格,大概率延期、除外甚至拒保。健康告知遵循询问告知原则,问到的病史、体检异常一定要如实申报,避免后续理赔产生纠纷。没生病、没有检查异常的时候配置保险,才是最佳时机。
第三,按需搭配保单组合,构建完整保障。单一重疾险有局限性。建议普通家庭可以采用“重疾险(带轻症豁免)+百万医疗险”的搭配模式:重疾险是定额给付,触发轻症既能拿钱还能免后续保费;医疗险侧重住院费用实报实销,两者互补。医疗险一般没有保费豁免功能,要区分清楚。
第四,仔细甄别条款细节,重点关注豁免触发规则。豁免责任有边界:只对这份保单有效,不是名下所有保险一并免交;同时有等待期约定,等待期内发生相关疾病,一般不触发豁免和轻症赔付。大家签单前,一定要让业务人员把豁免的触发条件、免责范围讲清楚,不要听信口头承诺,一切以保险合同为准。
第五,妥善保管保单,读懂自己的保单权益。不少市民买完保险就把保单放一边,时间久了,完全不清楚自己有豁免、轻症这些权益。建议定期梳理保单,留存业务人员联系方式,出险第一时间主动报案咨询,避免错过理赔时机。
针对“生大病才赔钱”的观念,聂科表示,保险公司会持续下沉到宣汉、万源、开江等区县乡镇,结合理赔真实案例开展金融科普,把轻症责任、保费豁免这类容易被忽视的知识点讲通俗、讲透彻。同时持续优化理赔服务,简化县域客户理赔材料,让保险承诺看得见、摸得着,发挥好商业保险民生兜底的作用。